Book Appointment Now

Vendre sans tout déménager d’un coup : stocker, trancher le crédit, garder la tête froide
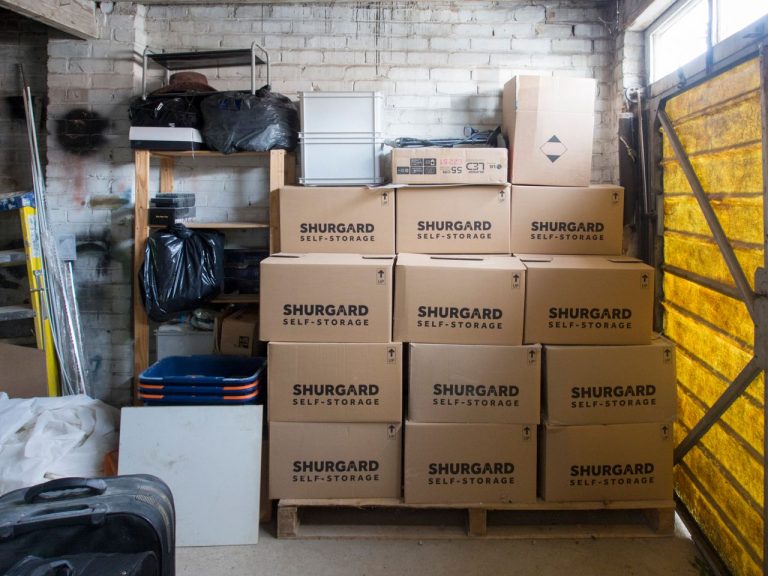
Une vente immobilière ressemble rarement à un interrupteur. Entre le compromis, l’acte et l’emménagement suivant, il y a souvent un entre-deux : meubles qui ne tiennent pas encore dans le nouveau lieu, cartons en attente d’un tri, parfois un prêt dont le sort n’est pas tranché. Un service de self-stockage sert exactement cet intervalle, à condition de ne pas en faire un garage sans fin. Sur le plan financier, la même discipline s’impose : savoir ce que devient le crédit au moment où le bien change de main évite les mauvaises surprises le jour de la signature.
Ce que le box résout (et ce qu’il ne résout pas)
Le stockage temporaire protège ce qui a de la valeur et libère les visites ou les travaux de remise en état. Il ne remplace pas un plan de tri. Sans date de sortie ni inventaire, la facture mensuelle devient un loyer fantôme. Fixez une échéance alignée sur l’acte ou sur l’entrée dans le logement suivant.
Vente et crédit : deux horloges à synchroniser
Beaucoup croient qu’une vente solde automatiquement le prêt. Selon les clauses, le remboursement anticipé, le maintien partiel ou le report sur un autre bien se négocient avec la banque. Pour cadrer garder son prêt immobilier après une vente, l’essentiel est de lire avant l’acte ce qui se passe concrètement si l’on veut conserver un financement lié au logement vendu — plutôt que de découvrir le mécanisme chez le notaire.
Inventaire utile avant de fermer le rideau du box
Photographiez les piles, numérotez les cartons, séparez documents, objets de valeur et peut-être plus tard. Ce qui part en stockage doit pouvoir être retrouvé en vingt minutes un jour de stress. Les piles floues sont celles qu’on paie le plus longtemps.
Quand le stockage aide vraiment la transaction
Logement encore occupé pendant les visites, succession avec partage différé, travaux légers avant remise des clés : le box évite de négocier sous pression au milieu du salon. Il gagne aussi du temps quand le nouvel habitat n’est pas prêt le jour J. Le coût du stockage doit rester inférieur au coût d’un faux pas sur le crédit.
Une checklist courte pour l’entre-deux
1) Date cible de sortie du box. 2) Accord clair avec la banque sur le sort du prêt. 3) Budget stockage plafonné. 4) Documents sous la main (acte, diagnostics, tableau d’amortissement). 5) Décision sur ce qui sera vendu, donné ou conservé avant le troisième mois de location du box.
Coordonner notaire, banque et logistique
Le calendrier de vente mêle des acteurs qui ne se parlent pas spontanément. Notez la date d’acte, le préavis éventuel, le créneau de récupération des clés et la fenêtre où le box reste indispensable. Un simple tableur partagé avec le conjoint évite deux camions le même jour et une demande bancaire hors délai. Quand l’un des trois retarde, on ajuste le stockage plutôt que d’improviser un dépôt chez un voisin.
Objets à ne pas confier au box trop longtemps
Papiers d’identité, dossiers médicaux, clés de secours, médicaments et ce dont on se sert chaque semaine restent hors box. Le stockage sert la transition, pas la vie courante. Si vous y placez l’essentiel du quotidien, vous paierez pour aller chercher une casserole un mardi soir.
En pratique
Vendre, stocker et solder un crédit sont trois gestes liés. Le self-stockage fluide la transition matérielle ; la lecture du prêt protège la transition financière. Quand les deux sont planifiés ensemble, l’entre-deux cesse d’être une zone grise. On avance avec des dates, un inventaire et une réponse bancaire.